Taxe foncière à Paris : calcul à 50 %, taux locaux et hausses à surveiller
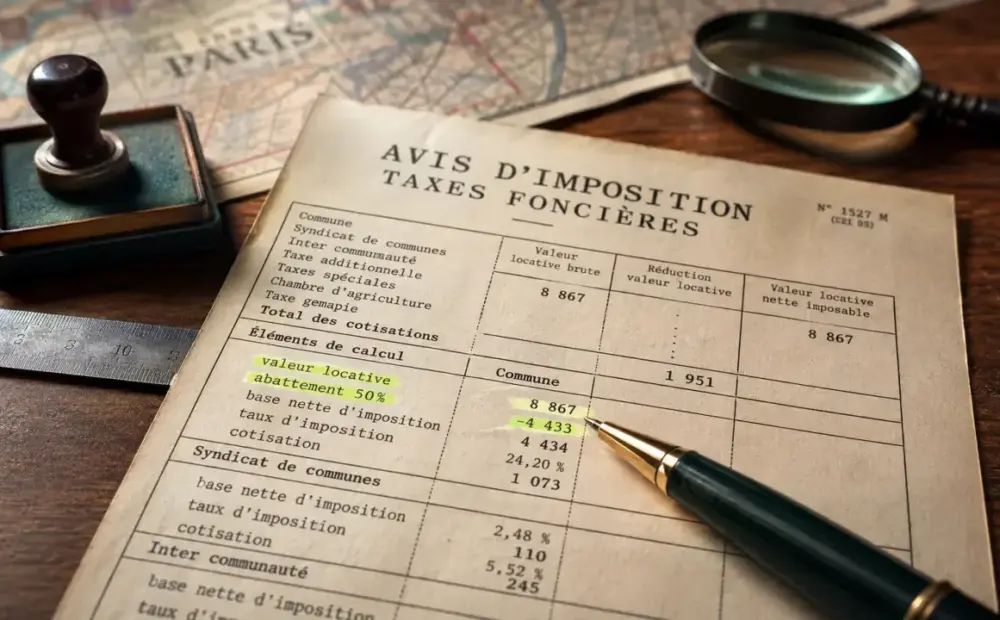
À Paris, la taxe foncière dépend de plusieurs paramètres, pas seulement de la surface ou du quartier. Son montant repose sur la valeur locative cadastrale, un abattement de 50 % pour les propriétés bâties, des taux votés localement et des taxes additionnelles. Lire son avis d’imposition devient plus simple dès lors que l’on distingue chaque ligne.
Le point de départ : qui paie la taxe foncière à Paris ?
La taxe foncière est due par le propriétaire du bien au 1er janvier de l’année d’imposition. Si le logement est loué, c’est donc le propriétaire qui reçoit l’avis, et non le locataire. En cas d’usufruit, l’usufruitier est généralement le redevable. Cette règle vaut pour une résidence principale, une résidence secondaire, un logement vacant, un local professionnel ou une dépendance imposable.
À Paris, les biens concernés sont surtout les propriétés bâties, comme les appartements, les maisons, les parkings, les caves ou les locaux commerciaux lorsqu’ils relèvent de l’immobilier. Les propriétés non bâties existent aussi, même si elles sont plus rares dans la capitale. Leur calcul suit une logique proche, avec des règles d’abattement différentes, notamment un abattement de 20 % mentionné pour les propriétés non bâties.
Calcul de la taxe foncière à Paris : la formule à retenir
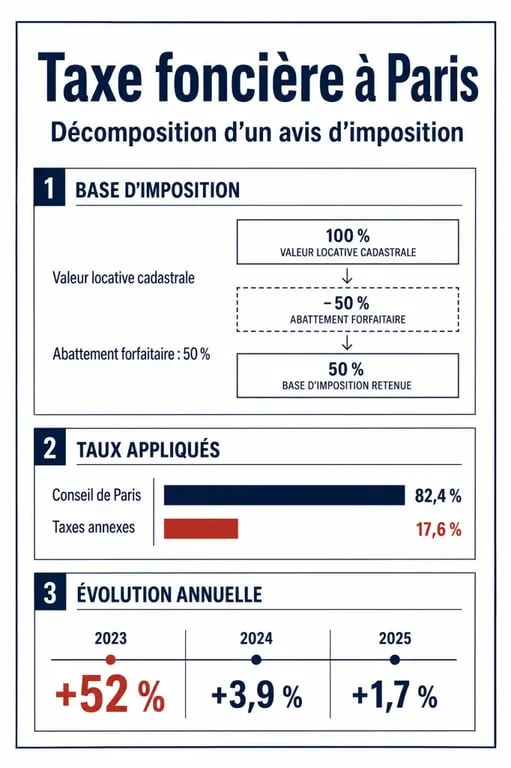
Le calcul part de la valeur locative cadastrale, c’est-à-dire le loyer annuel théorique que le bien pourrait produire dans des conditions normales. Pour les propriétés bâties, cette valeur est réduite par un abattement forfaitaire de 50 %. La base obtenue est ensuite multipliée par les taux votés par les collectivités et organismes bénéficiaires.
| Étape | Rôle dans le calcul |
|---|---|
| Valeur locative cadastrale | Base théorique fixée par l’administration fiscale |
| Abattement de 50 % | Réduction forfaitaire appliquée aux propriétés bâties |
| Taux locaux | Taux votés, notamment par le Conseil de Paris |
| Taxes annexes | Ajouts possibles : TEOM, GEMAPI, frais de gestion, taxes spéciales |
Un exemple simple permet de visualiser l’ordre de grandeur. Avec une valeur locative cadastrale de 6 000 €, la base imposable d’un bien bâti est de 3 000 € après l’abattement de 50 %. Si l’on applique uniquement le taux du Conseil de Paris de 20,5 %, la cotisation correspondante atteint 615 €, avant autres taxes et frais. Le montant final peut donc être plus élevé lorsque les taxes additionnelles sont intégrées.
Pour vérifier un avis, il faut le lire par couches. D’abord la valeur locative, puis l’abattement, ensuite les taux, enfin les lignes annexes. Cette lecture évite une erreur fréquente : attribuer toute hausse à la Ville, alors qu’une partie peut venir de la revalorisation annuelle de la base, d’une taxe d’enlèvement des ordures ménagères ou d’une modification déclarée du logement.
Pourquoi la taxe foncière évolue autant à Paris
L’évolution de la taxe foncière à Paris s’explique par deux leviers principaux : la hausse des taux et la revalorisation de la valeur locative cadastrale. Même si le taux local ne change pas, la base peut augmenter chaque année, ce qui fait progresser automatiquement le montant payé par le propriétaire. La question est traitée à part : « Paris 18e, 19e et 20e ».
La hausse de 2023 a changé l’échelle de lecture
Paris a connu une hausse marquante de 52 % en 2023. Cette progression a rendu beaucoup plus visible un impôt longtemps perçu comme relativement contenu dans la capitale. Selon Habity, l’évolution entre 2021 et 2025 atteint 34,8 %, avec des revalorisations annuelles de 7,1 % en 2023, 3,9 % en 2024 et 1,7 % en 2025. Ces chiffres montrent que l’évolution ne vient pas d’un seul facteur ponctuel, mais d’un ensemble de hausses successives.
Le taux global ne se limite pas au taux principal
Le taux du Conseil de Paris est indiqué à 20,5 %, mais le taux global peut être supérieur une fois les composantes additionnelles intégrées. Habity cite un taux global de 27,42 % à Paris en 2025, ainsi qu’une TEOM de 6,21 % et une taxe GEMAPI de 0,14 %. La taxe foncière finance ainsi plusieurs bénéficiaires et services, ce qui explique que deux lignes proches sur l’avis répondent à des logiques différentes.
Travaux, vacance, erreur : les situations qui modifient le montant
Une taxe foncière peut augmenter même sans achat ni changement de propriétaire. Les travaux qui agrandissent, transforment ou améliorent significativement un bien peuvent modifier sa valeur locative cadastrale. Une addition de construction, une surélévation, une reconstruction ou un changement d’affectation doivent être déclarés dans les 90 jours suivant l’achèvement.
Les travaux d’économie d’énergie peuvent, dans certains cas, ouvrir droit à une exonération temporaire de 3 ans, avec un coût minimum de travaux énergétiques de 10 000 € mentionné dans les conditions usuelles. Certains biens neufs, reconstructions ou additions de construction peuvent aussi bénéficier d’une exonération temporaire de 2 ans, sous réserve des règles applicables et des décisions locales.
La vacance involontaire peut également donner lieu à un dégrèvement si le logement reste inoccupé pendant au moins 3 mois et si le propriétaire démontre qu’il ne s’agit pas d’un choix volontaire. En cas d’erreur manifeste sur la surface, les dépendances, l’affectation ou la valeur locative, une réclamation peut être déposée depuis l’espace particulier sur impots.gouv.fr. La date du 31 décembre est souvent la limite à surveiller pour contester l’imposition concernée.
Paiement, exonérations et bons réflexes pour payer le juste montant
L’avis de taxe foncière est généralement disponible en ligne avant l’échéance de paiement. Pour les références 2026 citées par l’administration, les avis peuvent être disponibles à partir du 27 août 2026 pour certains contribuables et du 19 septembre 2026 pour d’autres situations. Les dates limites indiquées sont le 15 octobre 2026 pour certains paiements et le 20 octobre 2026 pour le paiement en ligne.
Le paiement peut se faire en ligne, par prélèvement à l’échéance ou par mensualisation. La mensualisation doit être anticipée : le 30 juin est une date limite à retenir pour une prise en compte sur l’année en cours dans les indications courantes. En cas de retard, une majoration de 10 % peut s’appliquer. Au-delà de 300 €, les options de paiement sont davantage encadrées et le paiement dématérialisé devient la voie à privilégier.
Côté allègement, plusieurs profils peuvent être concernés : personnes âgées, titulaires de certaines allocations comme l’ASPA ou l’AAH, contribuables aux revenus modestes, propriétaires de logements vacants malgré eux ou bénéficiaires d’un plafonnement en fonction des revenus. Un dégrèvement de 100 € peut concerner les personnes de 65 à 75 ans sous conditions, tandis qu’une exonération totale peut exister à partir de 75 ans, également sous conditions.
Le bon réflexe consiste à comparer chaque année l’avis avec celui de l’année précédente : valeur locative, taux, TEOM, frais de gestion et éventuelles nouvelles lignes. Si l’écart n’est pas clair, mieux vaut interroger rapidement la DGFiP depuis son espace personnel plutôt que d’attendre l’échéance. À Paris, la taxe foncière reste un impôt technique, mais sa logique devient lisible dès que l’on distingue le calcul, l’évolution des taux et les droits à réduction.