Paris 18e, 19e et 20e : où l’immeuble rapporte le plus, et quels pièges chiffrer avant d’acheter
Comparer la rentabilité par arrondissement d’un immeuble revient à regarder le prix d’achat, les loyers réellement encaissables, les charges, la fiscalité, les travaux et la vacance. À Paris, où le rendement brut moyen tourne autour de 3,3 %, quelques écarts de prix au m² peuvent faire basculer un projet correct vers une opération trop tendue. Nous y revenons en détail : « Location meublée à Paris ».
Calculer la rentabilité d’un immeuble sans se tromper d’indicateur
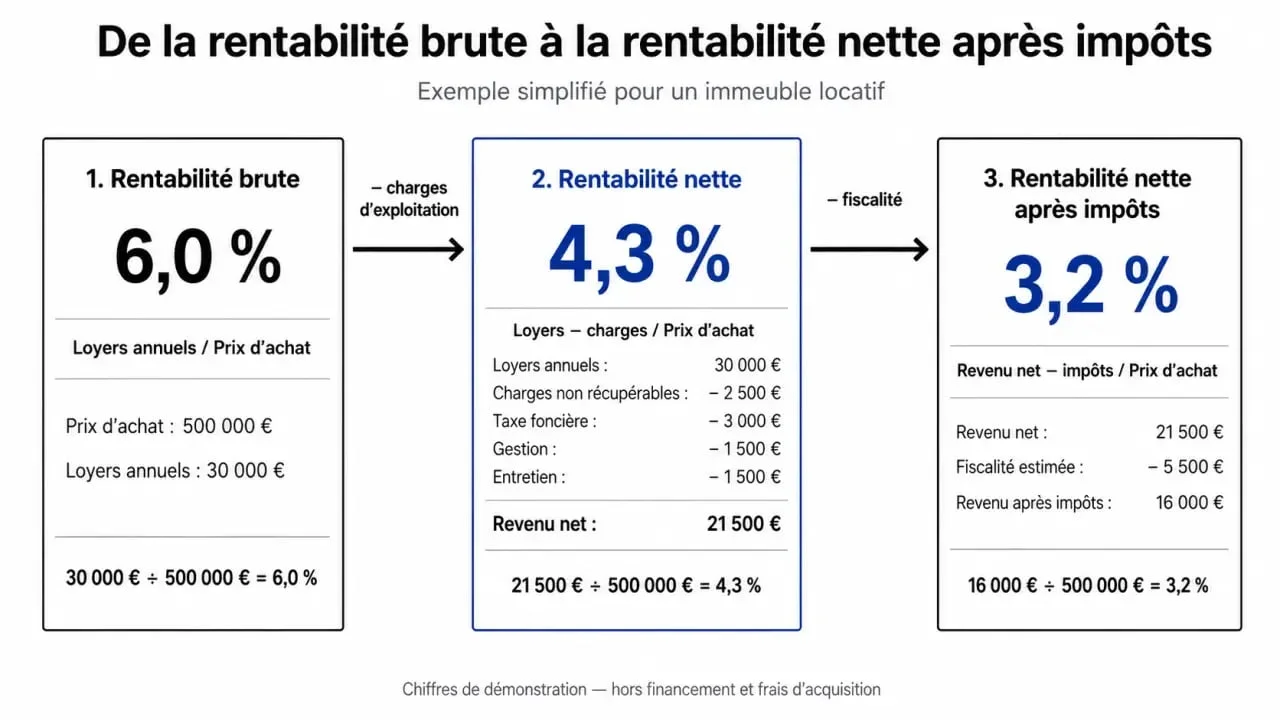
Le premier réflexe consiste à calculer la rentabilité brute : loyer annuel hors charges / prix d’achat total x 100. Elle permet de comparer rapidement deux arrondissements, mais elle reste incomplète. Pour un immeuble, il faut aussi intégrer les frais de notaire, les travaux, les lots vacants et les éventuels locaux annexes.
La rentabilité nette est plus utile : (loyers annuels – charges non récupérables – taxe foncière – assurance PNO – gestion locative – entretien) / coût total x 100. Dans un exemple à 300 000 € dans le 18e arrondissement, avec 1 100 € de loyer mensuel, le revenu annuel atteint 13 200 €. Si l’on retranche 2 200 € de charges annuelles, dont 600 € de taxe foncière, 800 € de gestion et d’assurance, et 400 € de charges non récupérables, le rendement net baisse mécaniquement.
La rentabilité nette après impôts dépend ensuite du régime fiscal choisi, du taux marginal d’imposition, du type de location et de l’amortissement éventuel en meublé. C’est souvent à ce stade que deux immeubles situés dans le même arrondissement se départagent vraiment.
Les arrondissements parisiens les plus intéressants pour le rendement
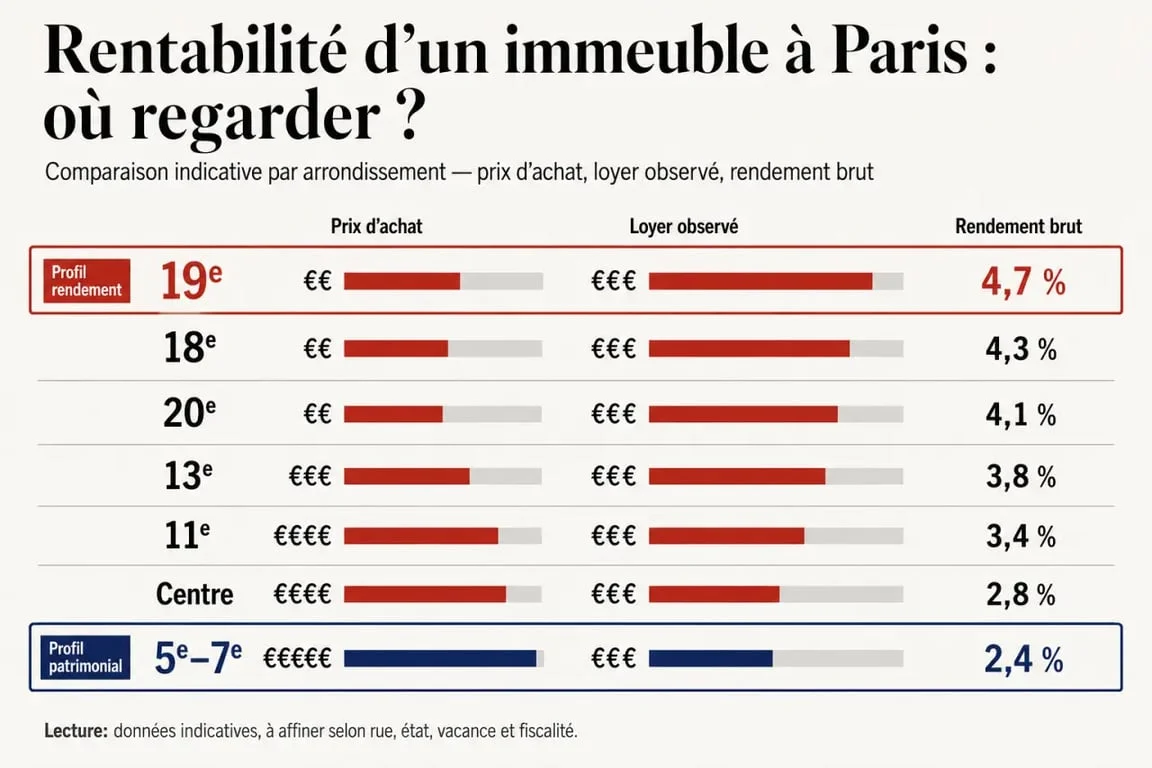
Les meilleurs rendements se trouvent généralement dans les arrondissements où le prix d’achat reste inférieur aux secteurs patrimoniaux, tout en conservant une forte demande locative. Les quartiers très centraux et prestigieux protègent mieux la valeur patrimoniale, mais ils compressent souvent le rendement.
| Zone | Prix observé | Loyer observé | Lecture investisseur |
|---|---|---|---|
| 19e arrondissement | 7 878 €/m² | 28 €/m²/mois | Rendement brut de 4,5 % à 5 %, profil rendement |
| 18e arrondissement | 8 616 €/m² | 30 €/m²/mois | Rendement brut de 4 % à 4,5 %, bon compromis demande/prix |
| 20e arrondissement | 8 096 €/m² | Variable selon quartier | Potentiel intéressant si l’adresse et l’état du bien sont solides |
| 5e, 6e, 7e arrondissements | Prix élevés | Loyers plafonnés par le marché et la réglementation | Profil patrimonial, souvent moins rentable sur grandes surfaces |
Dans certains quartiers populaires, le prix peut descendre autour de 7 000 € par mètre carré, quand Saint-Germain-des-Prés ou Notre-Dame peuvent atteindre 14 000 € par mètre carré. Cet écart explique pourquoi un immeuble bien placé dans l’Est parisien peut viser une meilleure rentabilité courante qu’un actif plus central. Sur ce sujet précis, voir « Les 80 quartiers administratifs de Paris ».
Pourquoi un immeuble entier ne s’analyse pas comme un appartement isolé
La mutualisation peut améliorer le rendement
Acheter un immeuble permet parfois de répartir les coûts entre plusieurs lots, pour la toiture, les parties communes, les assurances, les diagnostics et la gestion. Si plusieurs appartements sont loués séparément, le risque de vacance se dilue aussi. Un mois sans locataire sur un studio pèse moins lorsque trois ou quatre autres lots continuent à produire du revenu.
Mais les travaux peuvent absorber plusieurs années de marge
L’immeuble ancien demande une lecture technique plus fine : façade, toiture, réseaux, humidité, isolation, cages d’escalier, compteurs, ventilation. Une rentabilité brute séduisante peut cacher un besoin de rénovation lourd. Depuis janvier 2025, les logements classés G sont interdits à la location, et les logements classés F sont progressivement concernés avec une interdiction prévue en 2028. Les propriétaires de logements F et G ne peuvent plus augmenter leur loyer, ce qui pèse directement sur la stratégie locative.
Un immeuble se pilote comme une structure à plusieurs équilibres. Si le rendement est poussé trop haut, la sécurité locative peut se fragiliser. Si l’on privilégie uniquement l’emplacement patrimonial, le cash-flow peut devenir trop faible. Le bon équilibre consiste à tenir ensemble le niveau de loyer, la qualité du bâti, le profil des locataires, la réserve de travaux et l’horizon de revente.
Les facteurs qui font varier la rentabilité d’un arrondissement à l’autre
Le prix au mètre carré reste le levier principal. Plus il est élevé, plus la rentabilité baisse si le loyer ne suit pas. Mais la demande locative compte autant. Paris affiche une tension locative élevée, avec un indicateur à 10,35 et une progression de 3,17 points sur un an. Une offre disponible inférieure de 25 % à son niveau d’avant la crise sanitaire renforce cette tension, mais elle ne supprime pas le risque d’un mauvais emplacement rue par rue.
L’encadrement des loyers doit aussi être intégré. Le loyer majoré dépend notamment de la surface, du quartier et du nombre de pièces. Un investisseur ne peut donc pas supposer qu’il augmentera librement les loyers après travaux. Dans les 9e, 11e et 12e arrondissements, certaines observations indiquent jusqu’à 4 fois plus de candidatures par logement, mais une forte demande ne garantit pas automatiquement une rentabilité supérieure si le prix d’achat est trop haut.
- Petites surfaces : souvent plus rentables au m², avec une rotation locative plus élevée.
- Location meublée : intéressante pour optimiser la fiscalité, selon le régime applicable.
- Colocation : possible dans certains grands lots, mais à vérifier avec le règlement, la configuration et la demande locale.
- Travaux énergétiques : coûteux à court terme, mais essentiels pour louer durablement.
Arbitrer entre rendement immédiat et sécurité patrimoniale
Un arrondissement rentable sur le papier n’est pas forcément le meilleur choix pour tous les profils. Un investisseur qui cherche du rendement regardera d’abord le 18e, le 19e ou le 20e, avec une attention particulière au prix d’achat, au DPE et à la vacance. Un investisseur patrimonial acceptera parfois un rendement plus faible dans un secteur central, en misant sur la rareté et la revente.
Avant d’acheter, il est utile de comparer au moins trois scénarios : un scénario prudent avec vacance et travaux, un scénario central avec loyers conformes à l’encadrement, et un scénario optimisé après rénovation. Un simulateur de rentabilité aide, à condition d’y entrer les charges réelles, la taxe foncière, les frais de gestion, l’assurance PNO et la fiscalité. La bonne décision n’est pas l’arrondissement le plus cité, mais celui où le couple risque/rendement reste cohérent avec votre budget, votre financement et votre horizon de détention.