Fonds de travaux en copropriété : 5 % minimum et 2,5 % avec un PPT
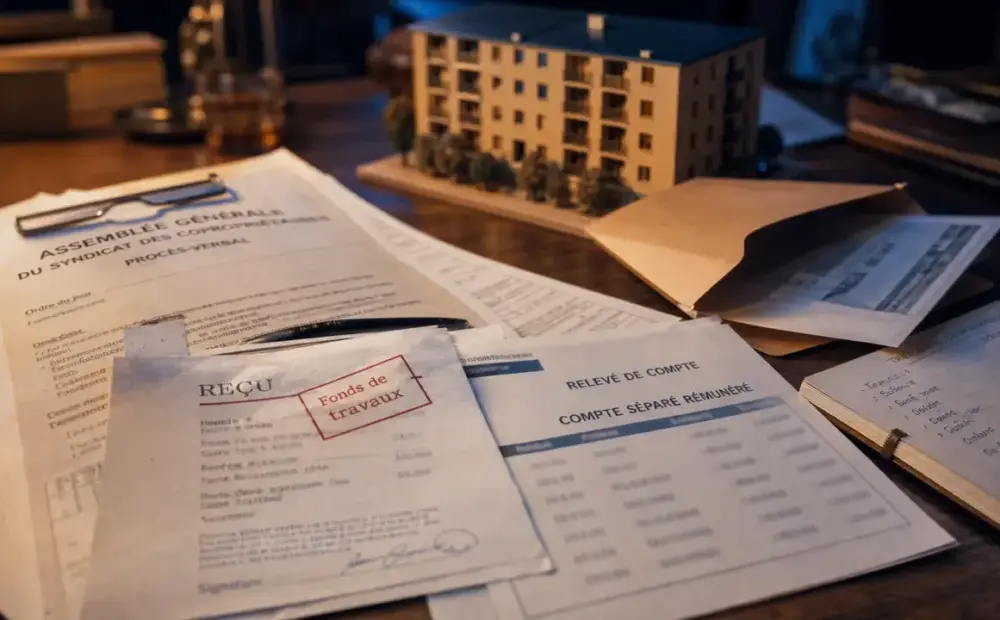
Le fonds de travaux en copropriété est une réserve financière encadrée par la loi. Il sert à anticiper les gros travaux, à éviter les appels de fonds brutaux et à préserver l’immeuble. Pour un copropriétaire, un syndic bénévole ou un acquéreur, l’enjeu est simple : savoir si la copropriété est concernée, combien elle doit verser et dans quels cas l’argent peut être utilisé.
Ce que la loi impose au syndicat des copropriétaires
Le fonds de travaux est obligatoire dans les immeubles en copropriété à destination totale ou partielle d’habitation, après un délai de 10 ans à compter de la réception des travaux de construction. Un immeuble neuf n’est donc pas soumis immédiatement à cette obligation, mais il le devient une fois ce délai atteint.
Cette réserve appartient au syndicat des copropriétaires. Elle ne se confond pas avec la trésorerie courante de la copropriété ni avec le budget prévisionnel. Elle doit être déposée sur un compte bancaire séparé et rémunéré, ouvert au nom du syndicat, pour que les sommes restent clairement identifiables.
| Situation de la copropriété | Règle à retenir |
|---|---|
| Immeuble de moins de 10 ans | Le fonds n’est pas encore obligatoire |
| Immeuble de 10 ans ou plus | Le fonds de travaux doit être constitué |
| Copropriété avec plan pluriannuel de travaux adopté | Le montant minimum tient aussi compte du coût des travaux du PPT |
| Travaux d’entretien courant | Ils relèvent du budget prévisionnel, pas du fonds de travaux |
Montant minimal : 5 % du budget, et parfois 2,5 % du PPT
Le socle légal de 5 %
La cotisation annuelle au fonds de travaux ne peut pas être inférieure à 5 % du budget prévisionnel de la copropriété. Si le budget prévisionnel annuel est de 80 000 €, le fonds doit donc être alimenté au minimum à hauteur de 4 000 € sur l’année, répartis entre les copropriétaires selon les clés de charges applicables.
L’assemblée générale peut voter un montant supérieur si l’état de l’immeuble le justifie : toiture vieillissante, ravalement prévisible, équipements collectifs à remplacer, amélioration énergétique à planifier. Le minimum légal n’est donc pas toujours le bon niveau de prudence pour chaque copropriété.
Le plan pluriannuel de travaux peut relever le seuil
Lorsqu’un plan pluriannuel de travaux, ou PPT, a été adopté, la cotisation annuelle ne peut pas non plus être inférieure à 2,5 % du montant des travaux prévus par ce plan. La copropriété doit donc respecter le seuil le plus contraignant entre les 5 % du budget prévisionnel et les 2,5 % liés au PPT.
Une cotisation régulière permet d’absorber la dépense par étapes. À l’inverse, un fonds trop peu alimenté reporte l’effort et rend les travaux plus difficiles à financer le moment venu.
Mise en place, vote et appels de fonds
Une décision encadrée en assemblée générale
Le syndic doit inscrire la constitution du fonds et le montant de la cotisation annuelle à l’ordre du jour de l’assemblée générale. Le vote intervient à la majorité absolue des voix de tous les copropriétaires, avec possibilité, dans certains cas, d’utiliser la passerelle de majorité prévue par les règles de copropriété.
Une fois le montant voté, les sommes sont appelées auprès des copropriétaires selon les mêmes modalités pratiques que les provisions du budget prévisionnel. Chaque copropriétaire paie sa quote-part en fonction des tantièmes ou des clés de répartition concernées, notamment lorsqu’il existe des parties communes spéciales. La question est traitée à part : « Charges de copropriété ».
Une suspension possible, mais pas automatique
La loi prévoit des cas où les cotisations peuvent être suspendues. C’est notamment le cas lorsque le montant du fonds dépasse le budget prévisionnel, ou lorsqu’un PPT adopté permet de constater que la réserve atteint certains seuils par rapport aux travaux programmés. Cette suspension doit être traitée en assemblée générale : elle ne se décide pas de manière informelle entre copropriétaires.
Quels travaux peuvent être financés par le fonds ?
Le fonds de travaux ne sert pas à payer n’importe quelle dépense. Il finance des travaux qui dépassent l’entretien courant et répondent à une logique de conservation, de sauvegarde ou d’amélioration de l’immeuble.
- les travaux prévus par un plan pluriannuel de travaux adopté ;
- les travaux décidés par l’assemblée générale et non compris dans le budget prévisionnel ;
- les travaux nécessaires à la sauvegarde de l’immeuble ;
- les travaux urgents décidés par le syndic lorsque la situation l’exige ;
- les interventions utiles à la préservation de la santé ou de la sécurité des occupants ;
- certains travaux d’économie d’énergie lorsqu’ils entrent dans le cadre légal applicable.
En revanche, les dépenses ordinaires d’entretien, les petites réparations récurrentes, les contrats de maintenance ou les charges de fonctionnement habituelles doivent rester dans le budget prévisionnel. Utiliser le fonds pour des dépenses courantes brouillerait sa finalité et fragiliserait la planification des gros travaux.
Vente, absence de fonds et réflexes de conformité
Les sommes ne sont pas récupérées lors de la vente
Lorsqu’un copropriétaire vend son lot, les sommes qu’il a versées au fonds de travaux ne lui sont pas remboursées par la copropriété. Elles restent attachées au lot et bénéficient indirectement à l’acquéreur, puisque la réserve sert à financer l’immeuble dans son ensemble.
Vendeur et acquéreur peuvent toutefois prévoir un ajustement dans leur négociation privée, par exemple dans le prix de vente. Mais cet accord ne modifie pas la règle de copropriété : le syndicat ne restitue pas la quote-part du fonds au vendeur.
Que faire si le fonds n’a pas été constitué ?
L’absence de fonds de travaux ne déclenche pas toujours une sanction automatique immédiate, mais elle expose la copropriété à une situation irrégulière et à des difficultés financières en cas de travaux. Un copropriétaire peut demander au syndic d’inscrire la question à l’ordre du jour, solliciter le conseil syndical ou formaliser une mise en demeure.
Si le blocage persiste, un recours peut être porté devant le tribunal judiciaire compétent. En pratique, le bon réflexe consiste d’abord à vérifier trois points : l’âge de l’immeuble depuis la réception, l’existence éventuelle d’un PPT ou d’un diagnostic technique global, puis la présence d’un compte séparé rémunéré dédié au fonds. Ces éléments permettent de régulariser la situation sur des bases solides.